 Voltar
Em fiscalização, Tribunal de Contas identificou ausência de registro integral de receitas, despesas e efeitos patrimoniais relacionados aos recursos da parceria técnico-administrativa
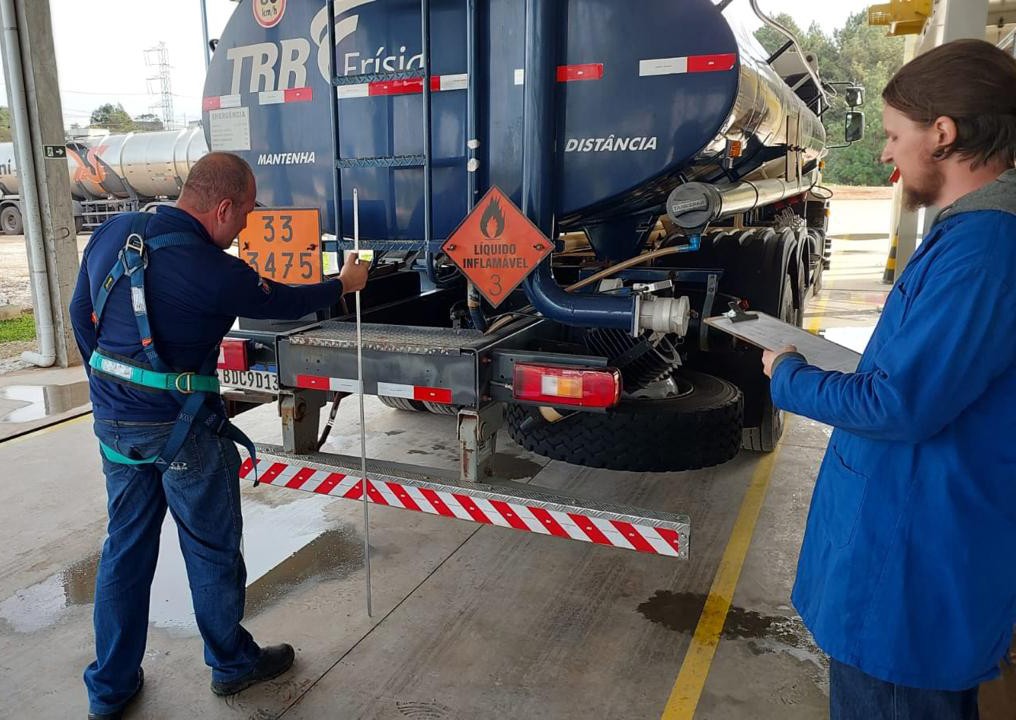
Com o objetivo de viabilizar a adequada execução do convênio de cooperação técnica firmado entre o Instituto de Pesos e Medidas do Estado do Paraná (Ipem-PR) e o Instituto Nacional de Metrologia, Qualidade e Tecnologia (Inmetro), o Tribunal de Contas do Estado (TCE-PR) determinou que a autarquia paranaense apresente um plano de ação com cronograma definido para regularizar a contabilidade relacionada ao convênio.
A determinação foi expedida à entidade acompanhada de recomendação, após o TCE-PR promover fiscalização junto ao órgão. O trabalho teve como objetivo avaliar a conformidade dos registros orçamentários, contábeis e financeiros relacionados à execução do convênio por parte do Ipem-PR.
A auditoria foi realizada pela Primeira Inspetoria de Controle Externo (1ª ICE) da Corte, unidade técnica sob a superintendência do conselheiro Augustinho Zucchi. Ela é responsável pela fiscalização da área temática de saúde e gestão ambiental na esfera estadual durante o quadriênio 2023-2026.
O convênio auditado tem como objetivo a cooperação técnico-administrativa entre as duas entidades. Por meio do acordo, o Inmetro delega ao Ipem-PR a execução de atividades previstas nas Leis nº 5.966/1973 e nº 9.933/1999, transferindo recursos para que a autarquia realize essas atribuições no Paraná.
Impropriedades
Durante a fiscalização, foram encontrados três achados de auditoria – designação técnica para oportunidades de melhoria verificadas pelos auditores. A primeira impropriedade constatada foi a ausência de registro integral, no Sistema Integrado de Execução Orçamentária, Administração Financeira e Controle do Estado do Paraná (Siafic), das receitas e despesas decorrentes da execução do convênio. Segundo a inspetoria, apenas os lançamentos referentes à folha de pagamento estavam registrados no sistema estadual.
A auditoria também apontou que o Ipem-PR não incorporou às suas demonstrações contábeis os efeitos patrimoniais e financeiros decorrentes da parceria firmada com o Inmetro. Além disso, a fiscalização identificou a inexistência de rotinas administrativas formalizadas para garantir o registro integral dos atos e fatos orçamentários, financeiros e patrimoniais relacionados ao convênio.
De acordo com a unidade técnica, a ausência desses registros compromete a fiscalização completa dos recursos administrados pela autarquia e dificulta o acompanhamento das responsabilidades assumidas durante a execução do convênio.
Jurisprudência
Ao analisar o caso, o relator do processo, conselheiro Fernando Guimarães, destacou que o fato de os recursos terem origem federal não afasta a obrigação de registro por parte da autarquia estadual. Segundo ele, ao receber verbas do Inmetro para executar atividades delegadas, o Ipem-PR assume responsabilidades sobre a gestão desses valores.
Dessa forma, a instituição deve reconhecer, registrar e evidenciar em sua contabilidade todos os atos e fatos relacionados ao convênio, ainda que os recursos permaneçam vinculados à finalidade estabelecida pelo órgão da União.
A decisão ressalta que o registro contábil não altera a titularidade dos recursos nem descaracteriza sua origem federal. Pelo contrário, permite identificar a fonte e a destinação dos valores, controlar as condições impostas pelo convênio, demonstrar saldos remanescentes e evidenciar eventuais obrigações decorrentes da execução do ajuste.
O relator fundamentou sua decisão na Lei nº 4.320/1964 e na Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000 - LRF), citando ainda o Decreto Federal nº 10.540/2020, que regulamenta o padrão mínimo de qualidade do Siafic e prevê o registro e a demonstração de atos relacionados à aplicação de recursos por meio de convênios e instrumentos congêneres.
O conselheiro também mencionou, em seu voto, que o Manual de Contabilidade Aplicada ao Setor Público (MCasp) e as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCTSP) exigem que as demonstrações contábeis representem de forma fiel, completa e verificável a realidade patrimonial das entidades públicas. Nesse contexto, a ausência de registros integrais pode comprometer a transparência das informações e dificultar o controle dos recursos administrados.
Ao afastar argumentos apresentados pela defesa, o relator observou ainda que precedentes citados pelo Ipem-PR foram produzidos em contexto normativo diferente do atual, anterior à consolidação das NBCTSP, do MCasp e da exigência de integração dos sistemas de informação contábil. Por isso, entendeu que tais decisões não afastam as obrigações atualmente impostas aos órgãos e entidades da administração pública.
Decisão
Diante das impropriedades identificadas, o conselheiro acompanhou parcialmente o entendimento expresso na instrução elaborada pela 1ª ICE do Tribunal e no parecer do Ministério Público de Contas (MPC-PR), votando pela procedência da Representação.
O TCE-PR determinou que, no plano de ação, o Ipem-PR realize o registro integral das receitas e despesas no Siafic, o reconhecimento e a evidenciação de todos os direitos, obrigações, saldos, bens, responsabilidades e demais efeitos patrimoniais vinculados ao ajuste, além da implementação de rotina administrativa permanente para assegurar o registro apropriado dessas operações.
Além da determinação, a Corte recomendou que o Ipem-PR mantenha articulação formal com a Secretaria da Fazenda do Estado do Paraná (Sefa-PR) e com o Inmetro para garantir a correta definição de critérios contábeis, orçamentários e de controle dos recursos recebidos por meio do convênio.
Os demais membros do Tribunal Pleno do TCE-PR acompanharam, por unanimidade, a proposta de voto do relator, na Sessão de Plenário Virtual nº 8/2026, concluída em 28 de maio. Não houve recurso contra o Acórdão nº 1201/26 - Tribunal Pleno, publicado no dia 10 de junho, na edição nº 3.689 do Diário Eletrônico do TCE-PR. A decisão transitou em julgado no dia 3 de julho.
O prazo máximo de 90 dias para a apresentação do plano de ação pelo Ipem-PR se encerra em 20 de outubro. No dia 9 de setembro, a autarquia estadual apresentou documentação ao Tribunal de Contas, que está sob análise da 1ª ICE.
Serviço
| Processo nº: | 778737/25 |
| Acórdão nº: | 1201/26 - Tribunal Pleno |
| Assunto: | Representação |
| Entidade: | Instituto de Pesos e Medidas do Estado do Paraná |
| Interessados: | Adriano Carvalho, Rubens de Camargo Penteado e Valeria Alberti |
| Relator: | Conselheiro Fernando Augusto Mello Guimarães |


